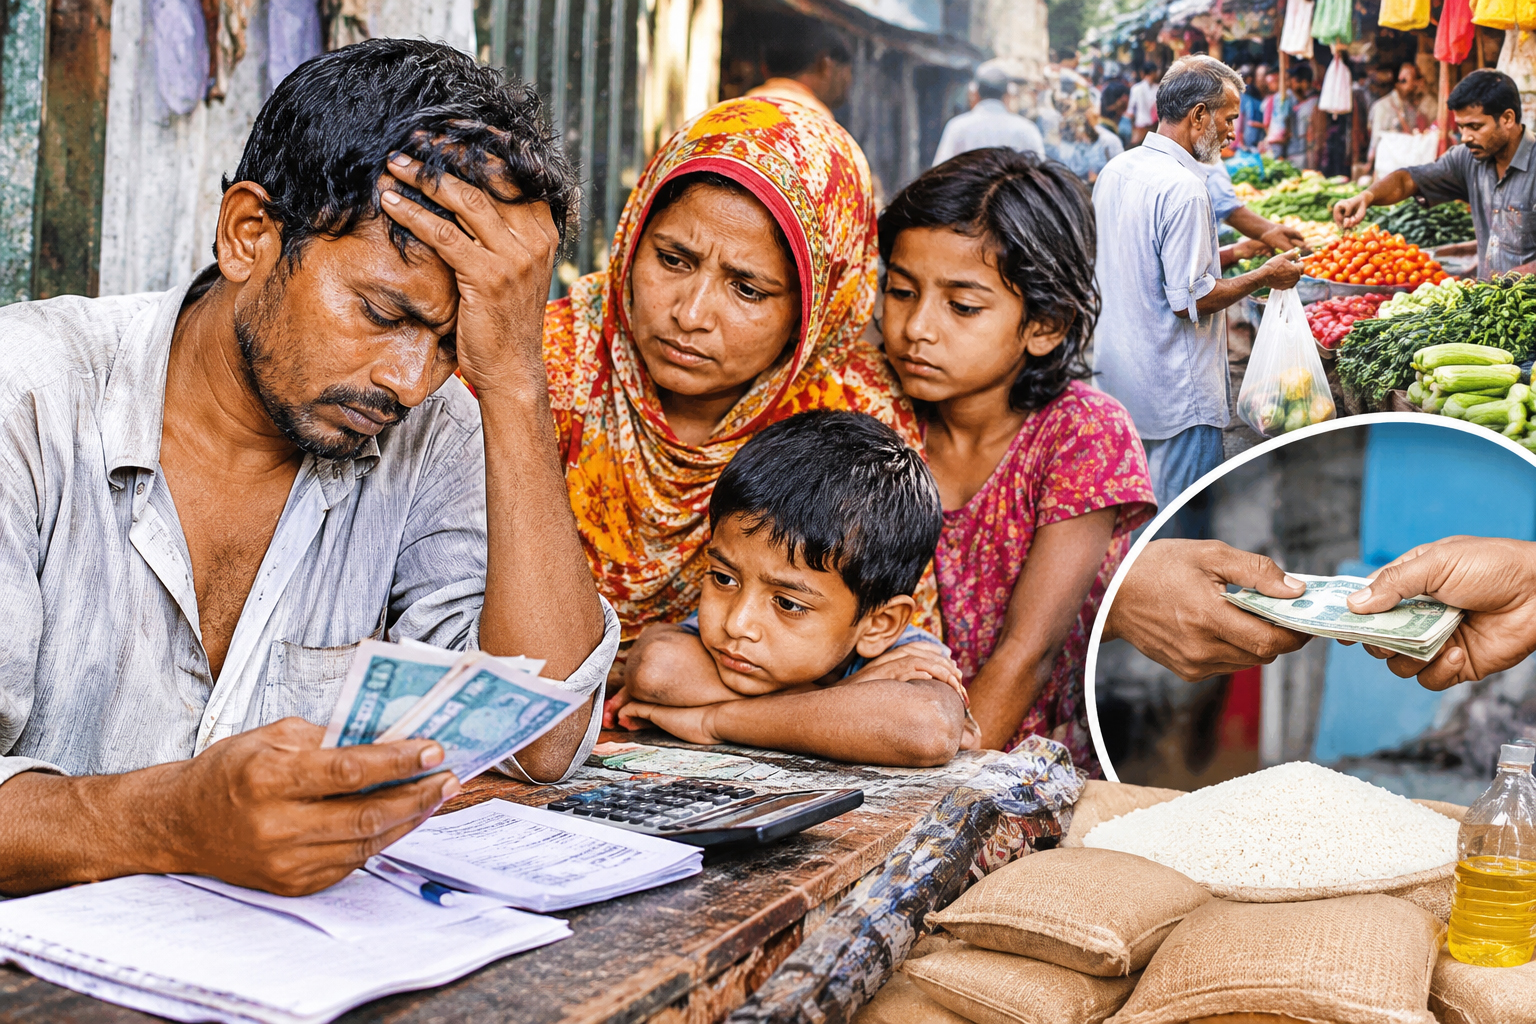
বাজারে নিত্যপ্রয়োজনীয় পণ্যের দাম বাড়লেও সে তুলনায় বাড়ছে না মানুষের আয়। ফলে ক্রমেই কঠিন হয়ে উঠছে নিম্ন ও মধ্যবিত্ত পরিবারের জীবনযাপন। মাসের শুরুতে সংসারের খরচের যে বাজেট তৈরি করা হয়, মাস শেষ হওয়ার আগেই তা এলোমেলো হয়ে যাচ্ছে। চাল, ডাল, তেল, সবজি, মাছ ও মাংসের পেছনে আয়ের বড় অংশ ব্যয় হওয়ায় সন্তানের শিক্ষা, চিকিৎসা, যাতায়াত এবং ভবিষ্যতের সঞ্চয়ে কাটছাঁট করতে হচ্ছে অনেক পরিবারকে।
অর্থনীতিবিদদের মতে, দীর্ঘদিন ধরে উচ্চ মূল্যস্ফীতি অব্যাহত থাকায় সাধারণ মানুষের জীবনে স্বস্তি ফিরছে না। বরং আয় ও ব্যয়ের ব্যবধান বাড়তে থাকায় সংসার চালানোই এখন অনেক পরিবারের জন্য বড় চ্যালেঞ্জ হয়ে দাঁড়িয়েছে।
চট্টগ্রামের একটি বেসরকারি প্রতিষ্ঠানে কর্মরত এক ব্যক্তি জানান, কয়েক মাস আগেও মাসের বাজার করতে আট থেকে ১০ হাজার টাকা খরচ হতো। এখন একই ধরনের পণ্য কিনতে ব্যয় হচ্ছে ১৩ থেকে ১৪ হাজার টাকা। অথচ গত দুই বছরে তাঁর বেতন বাড়েনি। এর সঙ্গে জ্বালানি তেলের দাম বৃদ্ধি পাওয়ায় যাতায়াত ব্যয়ও বেড়েছে। ফলে সংসারের প্রয়োজন মেটাতে গিয়ে প্রতি মাসেই হিমশিম খেতে হচ্ছে তাঁকে।
শুধু নগরজীবনেই নয়, গ্রামাঞ্চলেও একই পরিস্থিতি বিরাজ করছে। গ্রামের মানুষের আয় তেমন না বাড়লেও নিত্যপ্রয়োজনীয় পণ্যের ব্যয় ক্রমাগত বাড়ছে। বিশেষ করে দিনমজুর, নিম্ন আয়ের শ্রমজীবী মানুষ ও কৃষকদের পক্ষে সংসারের খরচ সামাল দেওয়া কঠিন হয়ে পড়েছে।
বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) তথ্য অনুযায়ী, গত জুনে দেশে সাধারণ মূল্যস্ফীতি ছিল ৯ দশমিক ১৬ শতাংশ। জুলাইয়ে তা কমে ৮ দশমিক ৩২ শতাংশ এবং আগস্টে ৮ দশমিক ২৬ শতাংশে দাঁড়ায়। তবে সেপ্টেম্বরে আবার বেড়ে ৮ দশমিক ৩৪ শতাংশ হয়েছে। অর্থাৎ টানা দুই মাস কিছুটা নিম্নমুখী থাকার পর মূল্যস্ফীতির হার আবার ঊর্ধ্বমুখী হয়েছে।
খাদ্যপণ্যের দাম বৃদ্ধিও সাম্প্রতিক মূল্যস্ফীতির অন্যতম কারণ। বিবিএসের তথ্যমতে, আগস্টে খাদ্য মূল্যস্ফীতি ছিল ৭ দশমিক ০২ শতাংশ, যা সেপ্টেম্বরে বেড়ে ৭ দশমিক ২২ শতাংশে দাঁড়িয়েছে। অন্যদিকে খাদ্যবহির্ভূত মূল্যস্ফীতি আগস্টের ৯ দশমিক ৩২ শতাংশ থেকে সামান্য কমে সেপ্টেম্বরে ৯ দশমিক ৩০ শতাংশ হয়েছে। তবে এ হারও তুলনামূলকভাবে উচ্চ।
বাজার বিশ্লেষকদের মতে, মূল্যস্ফীতির হার কমে যাওয়ার অর্থ পণ্যের দাম কমে যাওয়া নয়। বরং পণ্যের দাম আগের তুলনায় ধীরগতিতে বাড়তে পারে। উদাহরণ হিসেবে, এক কেজি চালের দাম ৬০ টাকা থেকে বেড়ে ৬৬ টাকা হলে বৃদ্ধির হার ১০ শতাংশ হয়। পরবর্তী সময়ে দাম ৬৬ টাকা থেকে বেড়ে ৬৯ টাকা হলে বৃদ্ধির হার কমলেও ভোক্তাকে আগের চেয়ে বেশি অর্থ ব্যয় করতে হয়। এ কারণেই মূল্যস্ফীতির হার কমলেও সাধারণ মানুষের ব্যয়ের চাপ কমছে না।
আয়ের তুলনায় ব্যয় বাড়ছে দ্রুত পরিবারগুলোর আর্থিক সংকট আরও স্পষ্ট হয়ে উঠেছে মজুরি বৃদ্ধির পরিসংখ্যানে। বিবিএসের তথ্যানুযায়ী, সেপ্টেম্বরে সাধারণ মজুরি বৃদ্ধির হার কমে ৭ দশমিক ৯০ শতাংশে দাঁড়িয়েছে। আগের মাসে এ হার ছিল ৮ দশমিক ০৫ শতাংশ এবং জুলাইয়ে ছিল ৮ দশমিক ২২ শতাংশ।
অন্যদিকে সেপ্টেম্বরে সাধারণ মূল্যস্ফীতির হার ছিল ৮ দশমিক ৩৪ শতাংশ। অর্থাৎ মজুরি বৃদ্ধির হার মূল্যস্ফীতির চেয়ে ০ দশমিক ৪৪ শতাংশীয় পয়েন্ট কম। এতে মানুষের প্রকৃত ক্রয়ক্ষমতার ওপর চাপ তৈরি হচ্ছে। সীমিত আয়ের পরিবারগুলোকে প্রতিনিয়ত প্রয়োজনীয় খরচের সঙ্গে সমন্বয় করতে হচ্ছে।
সংশ্লিষ্টদের মতে, জ্বালানি তেলের মূল্যবৃদ্ধি পরিস্থিতিকে আরও জটিল করে তুলেছে। পরিবহন ব্যয় বাড়লে কৃষিপণ্যসহ বিভিন্ন পণ্য বাজারে পৌঁছানোর খরচ বেড়ে যায়। উৎপাদন, সংরক্ষণ ও সরবরাহের প্রতিটি পর্যায়ে ব্যয় বৃদ্ধি পেলে শেষ পর্যন্ত তার প্রভাব পড়ে ভোক্তার ওপর। আমদানি পণ্যের ক্ষেত্রে বৈদেশিক মুদ্রার বিনিময়হার, বন্দর ব্যয় এবং পরিবহন খরচও মূল্যবৃদ্ধিতে ভূমিকা রাখে।
সঞ্চয় ভেঙে চলছে সংসার, বাড়ছে অনিশ্চয়তা
বর্তমান পরিস্থিতিতে সবচেয়ে বেশি চাপে পড়েছেন সীমিত ও মধ্যম আয়ের পরিবারগুলো। নিম্ন আয়ের মানুষের জন্য বিভিন্ন সরকারি সহায়তা কর্মসূচি থাকলেও মধ্যবিত্তের একটি বড় অংশ এসব সুবিধার বাইরে থাকেন। ফলে বাড়তি ব্যয় সামাল দিতে গিয়ে প্রথমে সঞ্চয় ভাঙতে হচ্ছে, এরপর নির্ভর করতে হচ্ছে ধারদেনার ওপর।
এর নেতিবাচক প্রভাব পড়ছে সন্তানের শিক্ষা, উচ্চশিক্ষা, জরুরি চিকিৎসা এবং পরিবারের ভবিষ্যৎ আর্থিক নিরাপত্তায়। অনেক পরিবার প্রয়োজনীয় ব্যয় মেটাতে গিয়ে বিনোদন, পোশাক, সামাজিক অনুষ্ঠানসহ অন্যান্য খরচ কমিয়ে দিতে বাধ্য হচ্ছে।
ঋণের চক্রে আটকে যাচ্ছে নিম্নমধ্যবিত্ত পরিবার
সংসারের আয় দিয়ে ব্যয় মেটাতে না পারলে প্রথমে অনেকেই আত্মীয়স্বজন, বন্ধু কিংবা পরিচিতজনের কাছ থেকে টাকা ধার নেন। এরপর দোকানে বাকি, সমিতির ঋণ, এনজিও ঋণ কিংবা ব্যাংক ও ক্রেডিট কার্ডের ওপর নির্ভরতা বাড়ে। এক মাসের ঘাটতি মেটাতে নেওয়া ঋণ পরবর্তী মাসে নতুন ব্যয়ের বোঝা তৈরি করে। পুরোনো ঋণের কিস্তি পরিশোধ করতে গিয়ে আবার নতুন করে ধার করতে হয়। এভাবেই অনেক পরিবার ঋণের চক্রে আটকে পড়ছে।
২৯ অক্টোবর দ্য ডেইলি স্টারে প্রকাশিত ‘Living in debt: Inside Bangladesh’s cost-of-living crisis’ শীর্ষক প্রতিবেদনে ঢাকার একজন পরিচ্ছন্নতাকর্মী ও গৃহকর্মীর অভিজ্ঞতা তুলে ধরা হয়। মাসে ১৬ হাজার টাকা আয় করা ওই নারী পরিবারের খরচের পাশাপাশি ১ লাখ টাকা ঋণ পরিশোধের চাপ সামলাচ্ছেন। ঋণের কিস্তি দিতে গিয়ে তাকে একদিন বাজার করে পরের দিন বাজার না করার মতো পরিস্থিতির মুখোমুখি হতে হচ্ছে।
অর্থাৎ ঋণের বোঝা শুধু নিম্ন আয়ের মানুষের মধ্যেই সীমাবদ্ধ নয়। নিম্নমধ্যবিত্ত পরিবারের অনেক সদস্যও আয়-ব্যয়ের ঘাটতি পূরণে ধারদেনা করছেন। তবে দরিদ্র পরিবারের ক্ষেত্রে ঋণের অর্থ অনেক সময় খাবার, চিকিৎসা ও শিক্ষার মতো মৌলিক প্রয়োজন মেটাতে ব্যয় হচ্ছে; অন্যদিকে মধ্যবিত্ত পরিবারের ক্ষেত্রে বাসাভাড়া, যাতায়াত, সন্তানের শিক্ষা, কিস্তি ও দৈনন্দিন ব্যয়ের চাপ বড় ভূমিকা রাখছে।